
현직 공무원도 몰랐던 찐! 차이점 총정리 ⚖️
안녕하세요 :)
혹시 ‘연금’ 하면 딱 떠오르는 감정이 뭐예요?
막연한 불안함…? 아니면 나도 받을 수 있을까 하는 기대감…?
요즘처럼 노후 준비가 필수인 시대에, 국민연금이든 공무원연금이든 ‘얼마나 받는지’가 제일 궁금하잖아요 ㅎㅎ
특히 공무원연금은 뭔가 더 좋은 것 같고, 국민연금은 내기만 하고 못 받을 것 같고… 그런 오해, 은근히 많더라구요!
그래서 오늘은!
"공무원연금과 국민연금의 진짜 차이점"을 찐~하게 파헤쳐보려고 합니다.
혹시 주변에 공무원 준비하는 친구 있으면 이 글 꼭 공유해주쎄요 ㅎㅎ
이름은 둘 다 ‘연금’이지만,
시작부터 목적, 운영 방식, 수령 금액까지 아주 달라요.
진짜 ‘천지차이’ 수준이라 깜짝 놀라실 수도…👀
국민연금은 민간인 전체가 대상이고, 공무원연금은 직업 특성상 위험 부담이 있는 만큼 '복지'로서 제공되는 느낌이 강해요.
그리고! 단순히 ‘누가 더 많이 받느냐’보다 ‘어떻게 운영되며, 안정성은 어떤가’가 핵심 포인트💥
실제로 공무원연금도 몇 번의 개혁이 있었고, 국민연금은 수급개시 나이도 점점 올라가는 중이거든요.
그래서 오늘은 아래처럼 나눠서 정리해보려고요!
✔️ 가입 대상과 납입 방식
✔️ 연금 수령 조건과 시기
✔️ 실제 수령액 차이
✔️ 운영 방식 및 재정 안정성
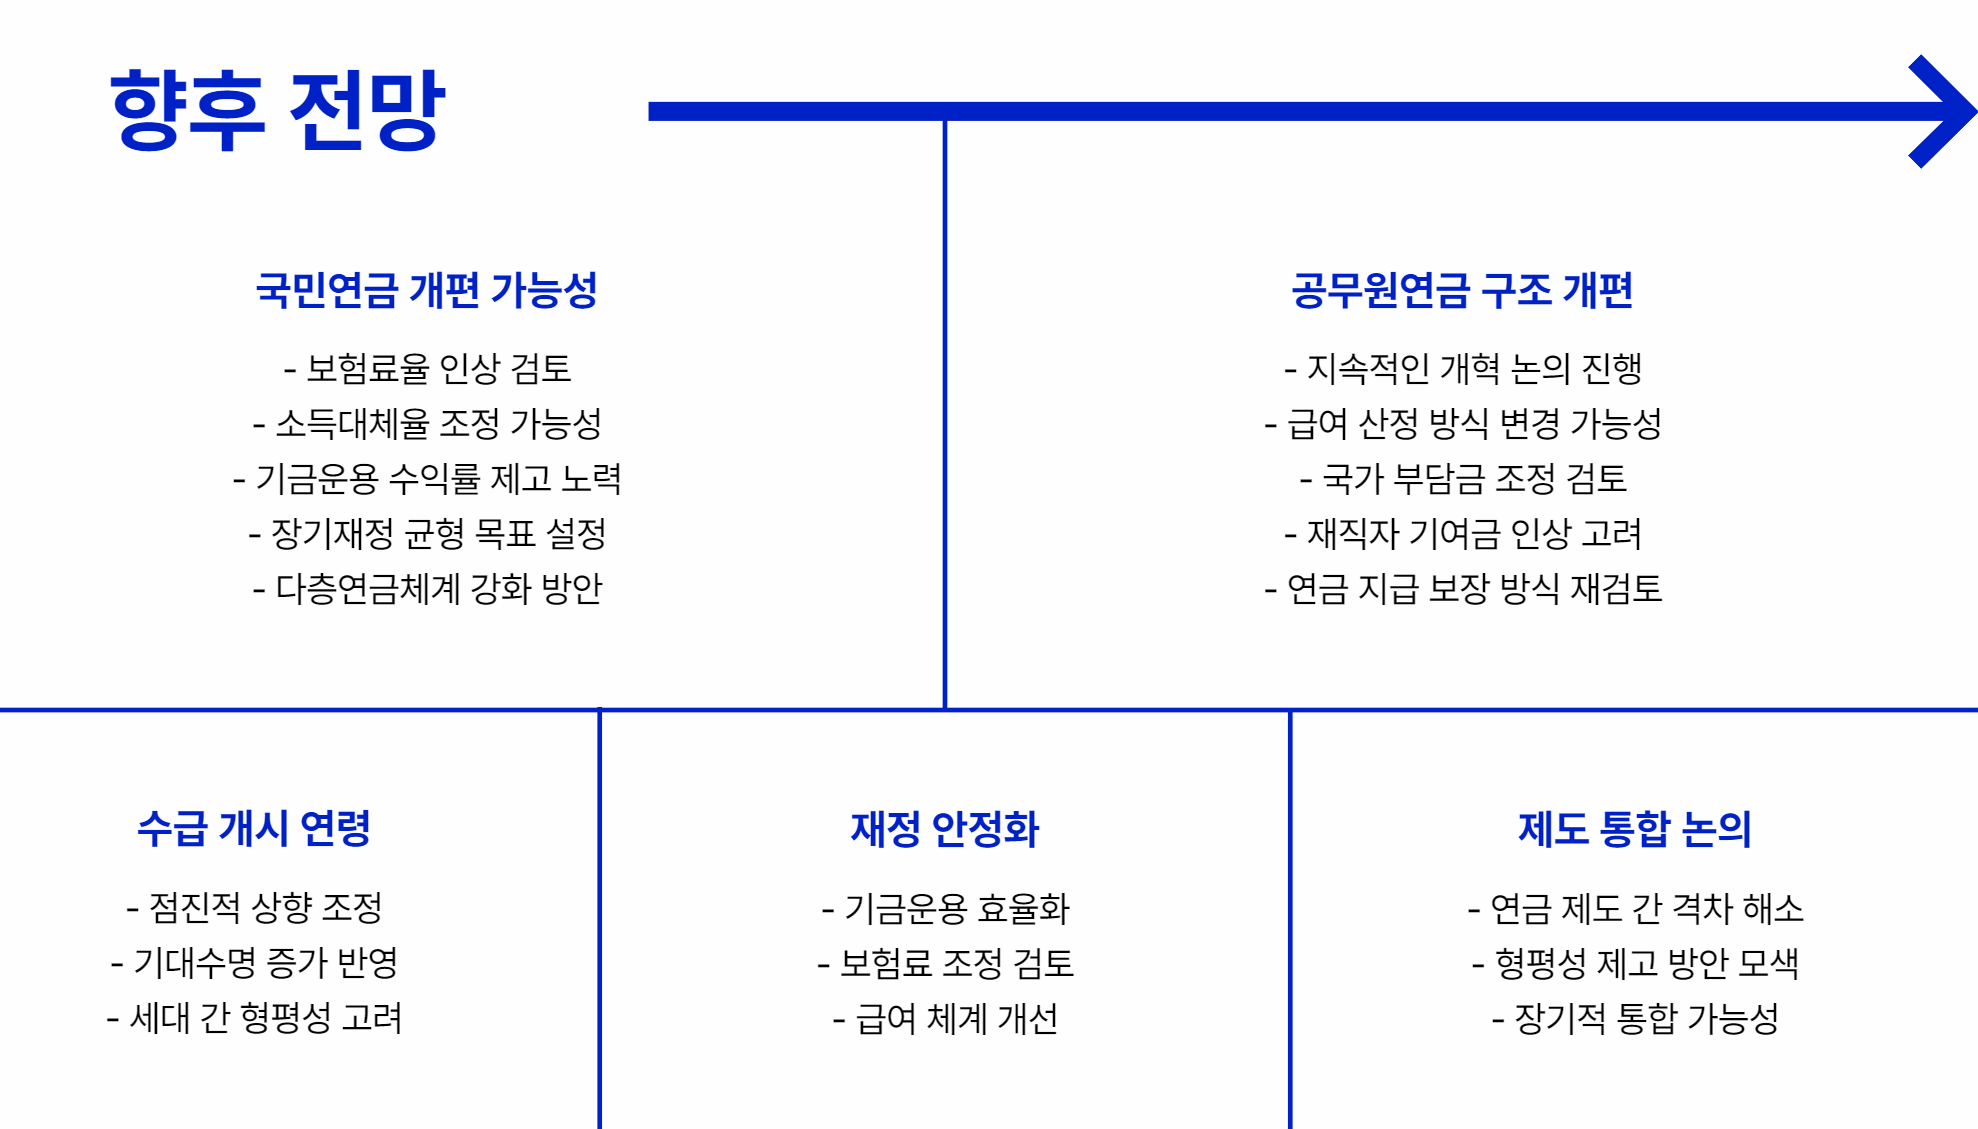
✔️ 향후 개편 가능성 및 전망
✔️ 내가 선택해야 한다면?
음~ 약간 두근거리죠?
연금에 대해 뭔가 하나 알아낸 느낌 들게 해드릴게요! 😎
그럼 찐 비교, 지금부터 바로 들어갑니다!
1. 누가 대상이냐부터 다르다!
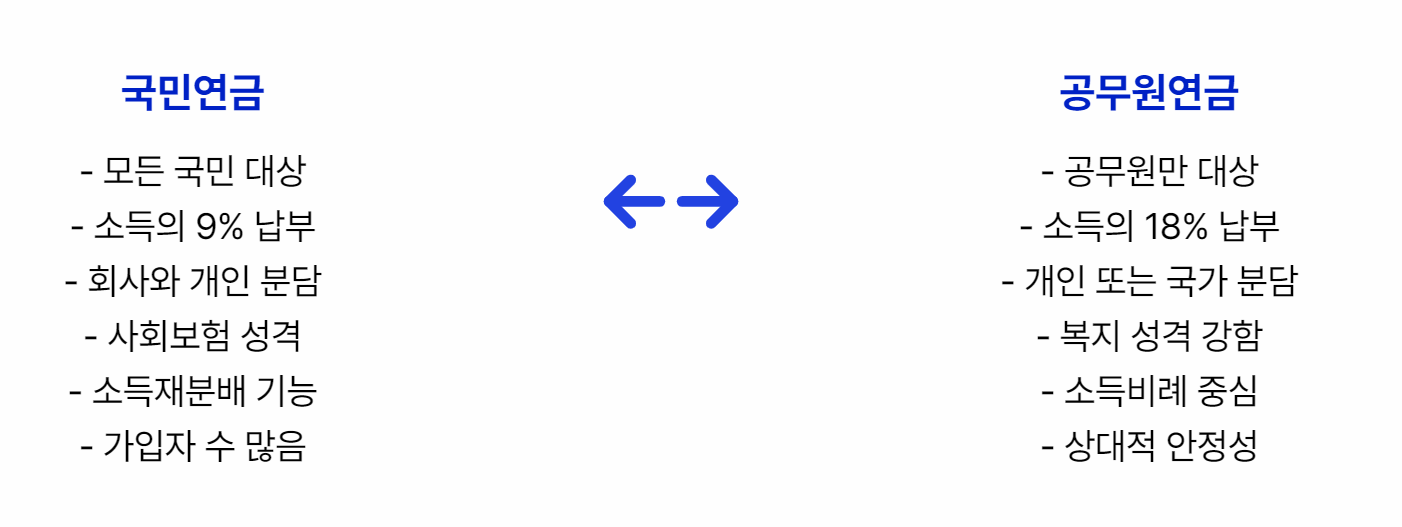
국민연금은 말 그대로 ‘국민’이라면 누구나 가입 대상이에요. 직장 다니는 사람, 자영업자, 심지어 소득이 없는 주부도 임의가입 가능!
근데 공무원연금은? 말 그대로 ‘공무원’만 대상이에요. 지방직이든 국가직이든, 일단 임용되면 자동가입!
이게 무슨 차이를 만들까 싶지만, 여기서부터 이미 게임의 판이 갈립니다.
국민연금은 보험의 개념이 강하고, 공무원연금은 복지 개념이 더 짙어요.
즉, 국민은 ‘내 돈+회사 돈’으로 미래를 준비하고, 공무원은 ‘국가가 보장’해주는 식이죠.
2. 납입금액과 방식, 공무원이 더 낸다?
많은 사람들이 착각하는 부분이 바로 이건데요,
"공무원들은 별로 안 내고 많이 받는 거 아냐?" ← 완전 오해예요!
공무원연금은 사실상 국민연금보다 훨씬 많이 냅니다.
예를 들어, 국민연금은 소득의 9%를 내고 회사랑 반반 나누는데,
공무원연금은 본인 소득의 18%를 본인이 전액 부담하거나, 국가와 절반씩 부담하는 구조!
어쨌든 체감적으로는 공무원이 ‘더’ 내고 있다는 것만큼은 확실해요 ㅎㅎ
3. 수령 조건과 시기도 확~ 다르다
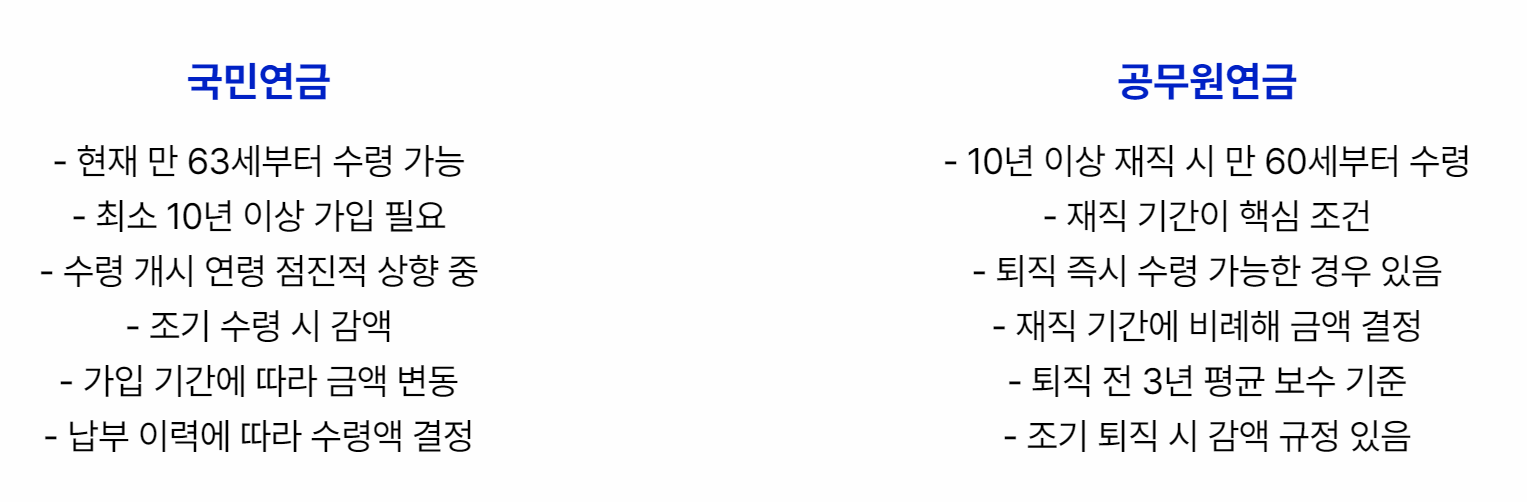
국민연금은 현재 기준으로 만 63세부터 받을 수 있고,
점점 수령 개시 나이가 올라가고 있죠…ㅠ
반면 공무원연금은 재직 기간이 10년 이상이면 만 60세부터 받을 수 있어요.
여기서 포인트는 ‘재직기간’!
그래서 공무원들은 연금 받기 위해 최소한 10년은 버틴다는 얘기가 나오는 거예요 ㅋㅋ
또한 수령 방식도 정기적으로 나오며, 일정 조건에 따라 조기 수령도 가능하다는 점에서 유연성은 비슷하지만 디테일은 꽤 차이 납니다!
4. 연금 수령액? 이건 좀 다르쥬
가장 궁금해하는 부분이죠. “그래서 누가 더 많이 받아?”
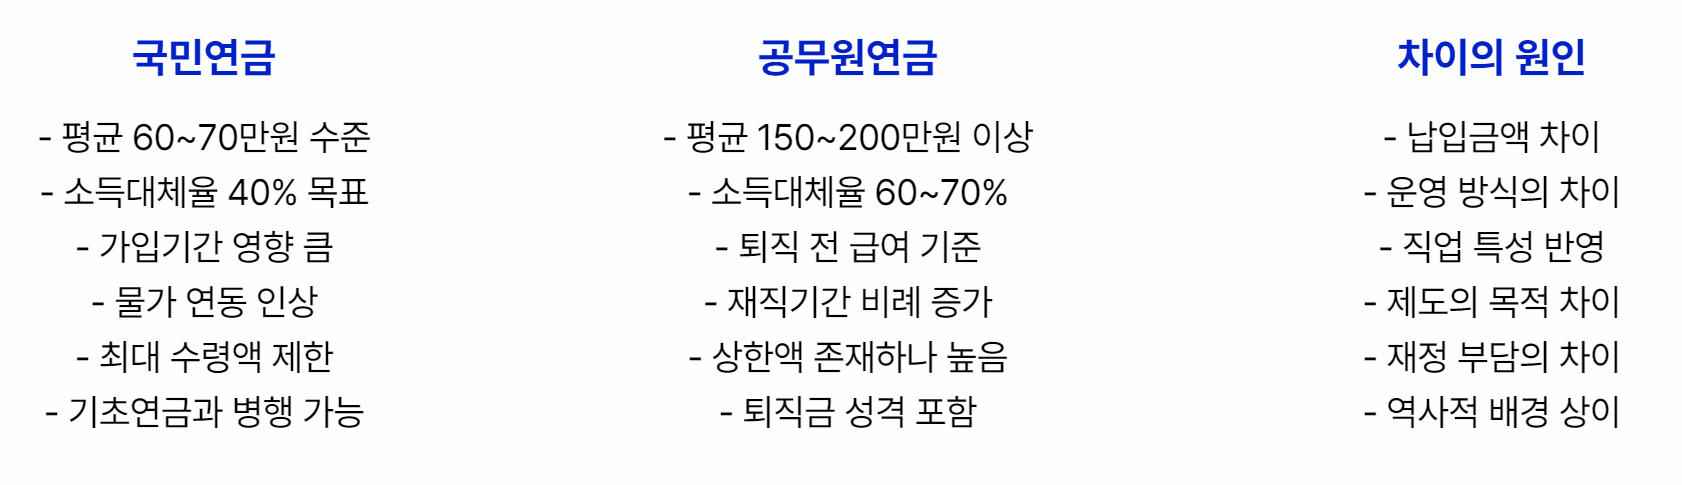
일반적으로 공무원연금이 훨씬 많아요.
국민연금은 평균 수령액이 약 60~
70만원 정도인데 반해,
공무원연금은 퇴직 당시의 평균 소득과 근속연수에 따라 150 ~
200만원 이상 받는 경우도 많습니다.
이건 단순히 ‘얼마나 냈느냐’의 문제가 아니라
운영 방식이 ‘소득 재분배’가 아닌 ‘복지 보장’ 개념이라 그런 거예요.
5. 운영 방식도 완전 딴판!
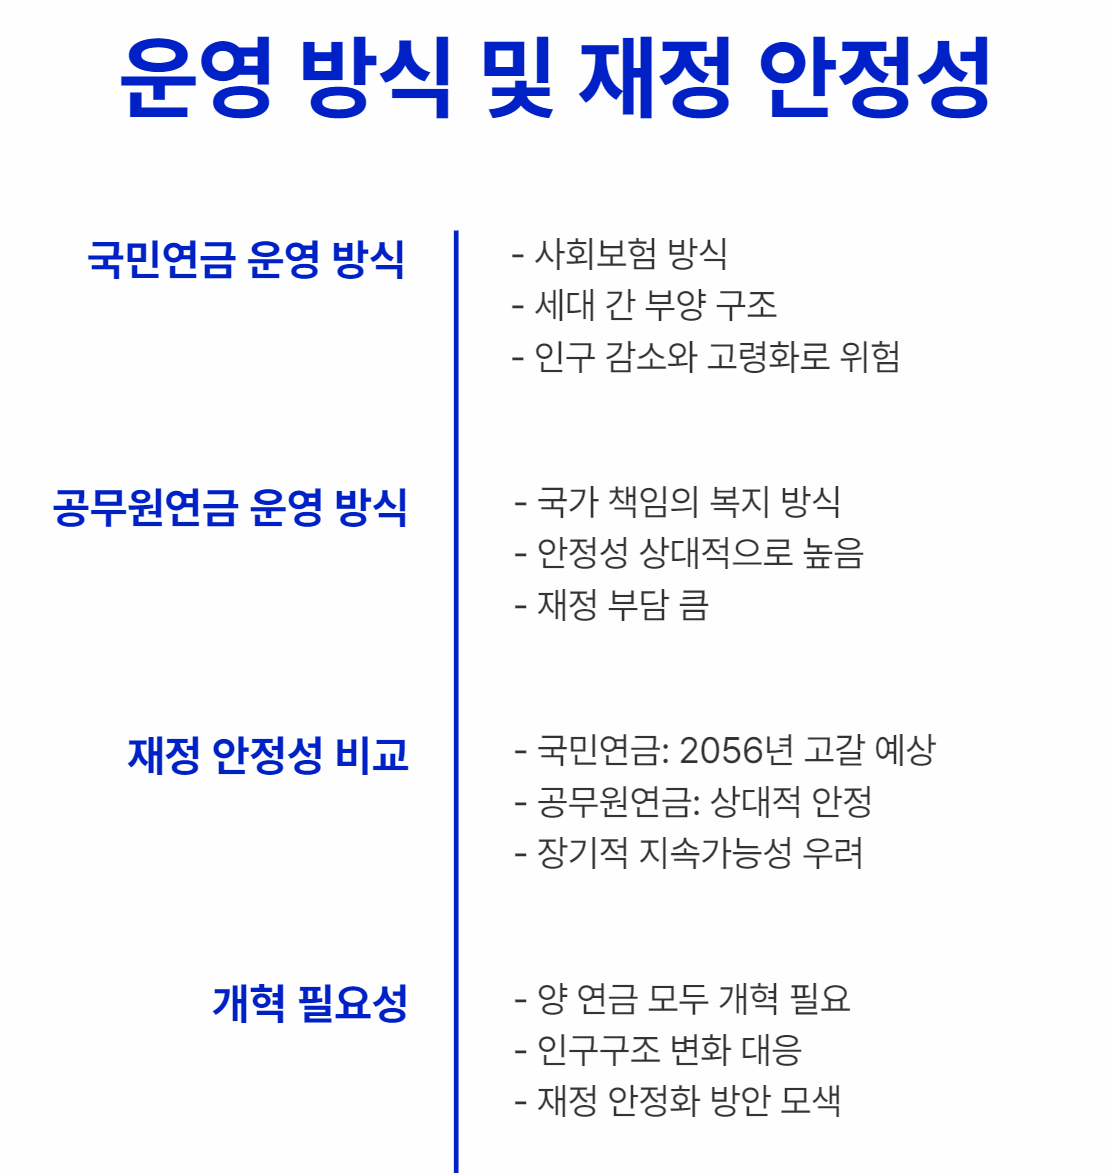
국민연금은 일종의 ‘사회보험’이에요.
내가 낸 돈으로 나중에 내 연금을 타는 구조가 아니라,
지금 일하는 세대가 은퇴자들의 연금을 대신 내주는 구조죠.
즉, 계속해서 누군가는 보험료를 내야 시스템이 돌아가는 건데…
이게 인구 감소와 고령화 때문에 점점 위태위태해지고 있어요 😭
공무원연금은 그런 의미에서 국가가 일정 부분 책임을 지는 구조라 안정성은 상대적으로 높지만,
그만큼 재정 부담도 크고, 그래서 개혁 요구도 계속 나오고 있는 상황이에요.
6. 결국 선택? 그건 상황에 따라 달라짐
흔히들 “공무원연금이 무조건 이득이지!” 라고 생각하는데,
사실 그만큼 책임과 리스크도 함께 갑니다.
10년 이상 버티기도 쉽지 않고, 구조개편에 따른 변동성도 무시 못 해요.
국민연금도 ‘기초연금’이나 ‘퇴직연금’과 함께 활용하면 충분히 안정적인 노후 가능하구요.
그래서 무조건 어디가 낫다기보단, 본인의 직업적 성격, 재정 상태, 기대수명 등을 따져서
종합적으로 준비하는 게 가장 현명한 선택이 아닐까 싶습니다.
요즘엔 국민연금 외에 개인연금까지 같이 드는 분들도 많더라구요~
공무원연금과 국민연금, 이건 꼭 궁금하셨쬬?
공무원연금, 받다가 중단될 수도 있나요?
웬만하면 중단되지 않지만, 일정 조건이 충족되지 않거나, 법률 개정이 이뤄질 경우 지급 방식이나 금액이 변경될 수 있어요. 특히 형사처벌 등 불이익 사유가 발생하면 지급이 제한되기도 해요.
국민연금 수령액, 내가 얼마나 받는지 어떻게 알아요?
국민연금공단 홈페이지나 앱에서 예상연금조회 가능!
가입 기간, 월 소득, 납부 금액 등에 따라 다르니 직접 확인하는 게 젤 정확합니다.
단, 나이 들수록 수령 개시 연령이 높아지고 있다는 점은 주의⚠️
공무원 그만두면 연금 못 받나요?
중간에 퇴직하더라도 10년 이상 근무했으면 연금 수령 가능해요!
다만, 10년 미만이면 일시금 반환만 되고 연금 수령은 불가해요.
그럴 땐 국민연금으로 전환하는 방법도 있으니 미리 체크해두면 굿👍
정답은 없어요.
누가 더 많이 받고 덜 받고, 이건 사람마다 인생 설계가 다른 거니까요.
하지만 하나 확실한 건, ‘연금은 무조건 공부해야 한다!’는 거.
생각보다 조건 하나 차이로 몇백만 원 차이 날 수도 있거든요.
이번 글 통해서 "아하~ 이런 거였구나" 하는 포인트 하나라도 얻으셨다면 완전 뿌듯하쥬 ㅎㅎ
그리고! 주변에 아직도 공무원연금과 국민연금 헷갈리는 친구 있다면
이 글 한 번 톡! 던져주쎄요~ 🙌
혹시 이 글 보면서,
“나는 이런 부분이 더 궁금한데?” 하셨던 부분 있나요?
또는 직접 겪으신 에피소드나 경험담도 좋구요!
댓글로 한 마디 남겨주시면 같이 이야기해봐요 ㅎㅎ
📢 연금은 나만 알고 끝내기엔 넘나 아까운 주제니까요!