건강보험료 아끼는 방법, 진짜 방법이 있습니다 💸
“세금보다 더 무서운 게 건강보험료”라는 말, 괜히 나온 말 아니에요
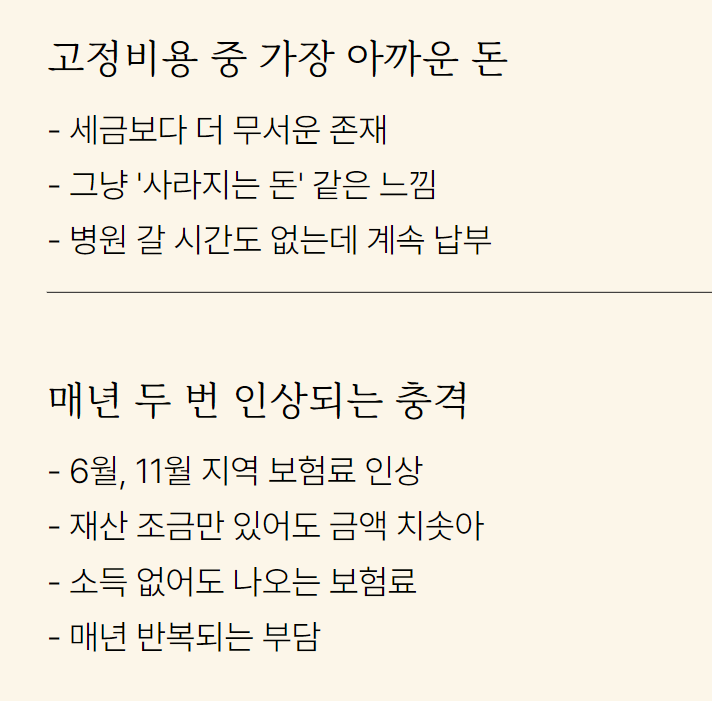
사업하면서 매달 나가는 고정비용 중에
가장 아까운 게 뭐냐고 묻는다면…
저는 망설임 없이 “건강보험료요”라고 말합니다.
세금은 그래도 뭐라도 남는 기분인데,
이건 그냥 ‘사라지는 돈’ 같잖아요.
연금은 언젠가 탈 수도 있다는 기대라도 있지만
건강보험료는요? 그냥 내고 끝.
병원 갈 시간도 없는데 계속 내야 돼요ㅠ
진짜 깜짝 놀라는 건,
6월, 11월… 매년 두 번씩 지역 건강보험료가 확 올라갈 때예요.
특히 재산이 조금만 있어도
자동으로 금액이 확 치솟죠.
심지어 소득이 없어도 나와요.
그래서 오늘은!
건강보험료를 조금이라도 줄일 수 있는 방법,
그 중 ‘사장님들’ 입장에서 쓸 수 있는 팁들을 한번 정리해보려고 합니다.
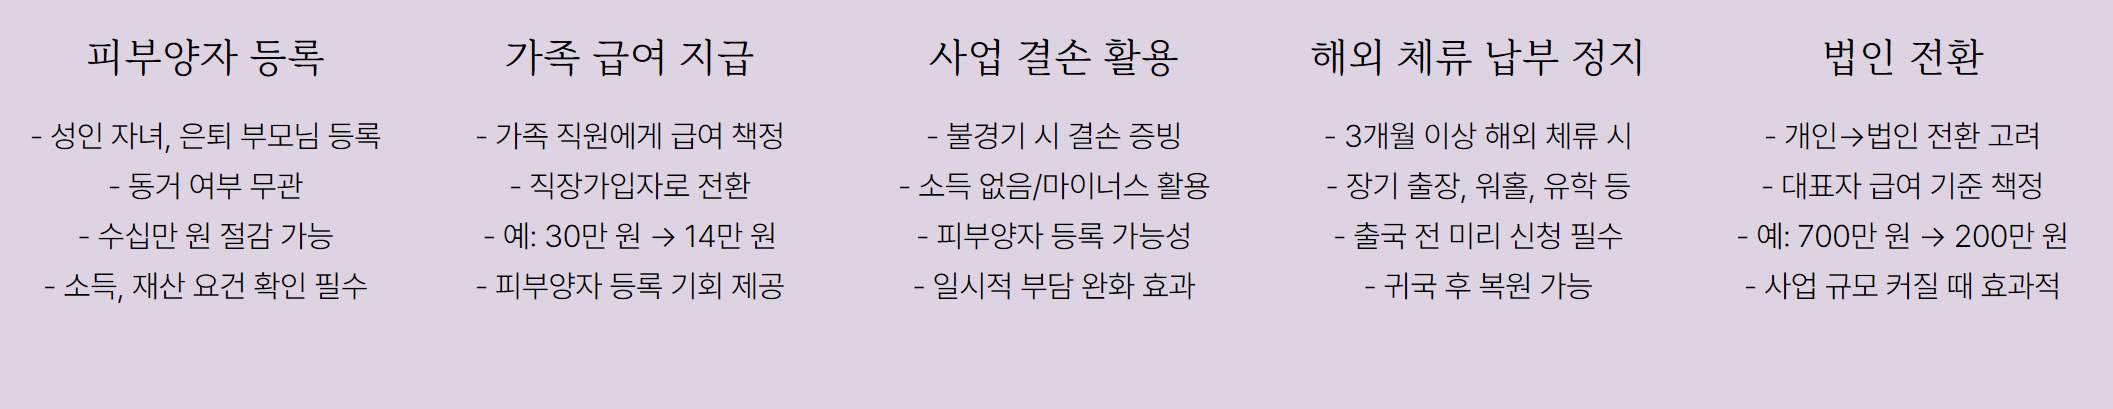
✔ 피부양자 등록
✔ 가족 급여 지급
✔ 직장가입자 전환
✔ 법인 전환
✔ 납부 정지 신청
이 다섯 가지 꿀팁만 알아도
건강보험료가 꽤 아껴질 수 있다는 거,
한번 같이 알아보시죠 🙂
1. 피부양자 등록, 생각보다 많은 분들이 놓치고 있어요
가장 먼저 확인해볼 건 ‘피부양자’ 자격입니다.
성인이 됐다고 무조건 지역가입자가 되는 건 아니거든요.
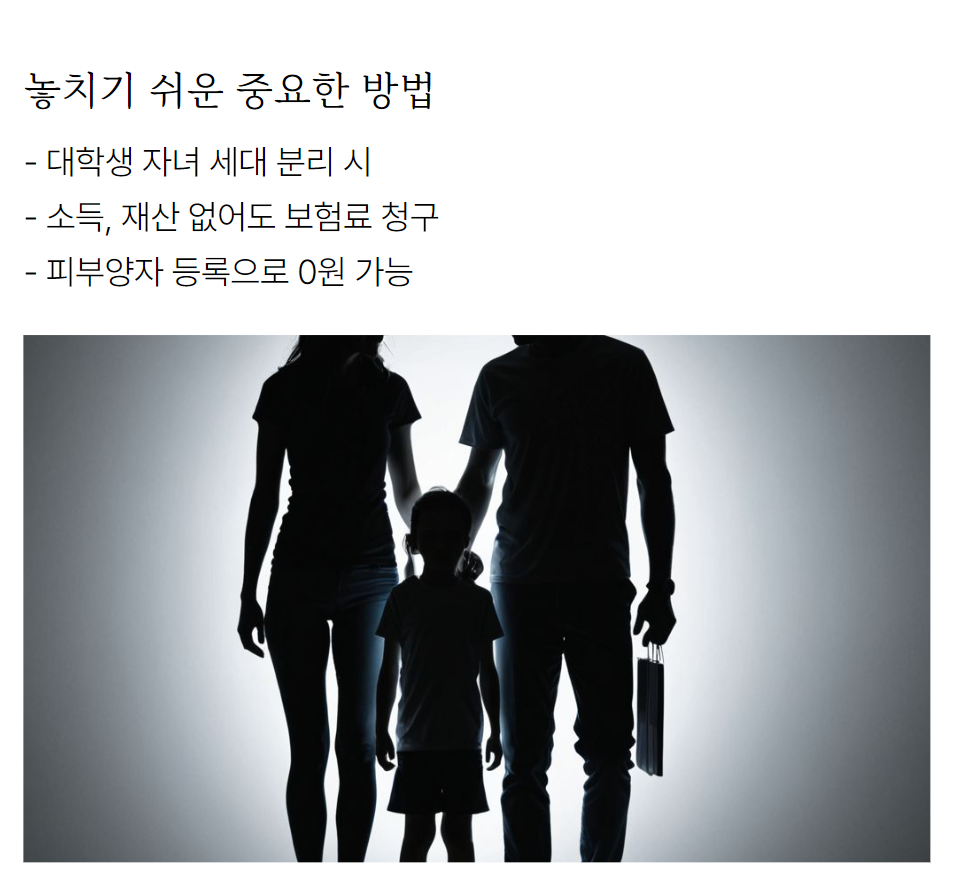
예를 들어 자녀가 대학생인데 세대 분리돼서 혼자 살고 있어요.
소득도 없고 재산도 없는데 건강보험료가 수십만 원씩 나와요?
그거 다 피부양자로 넣을 수 있어요.
실제로 본가에서 자취하던 시절,
이유 없이 보험료가 청구돼서
공단에 전화했더니 "피부양자 등록하면 0원입니다~"
이 한마디에 구세주를 만난 기분이었죠ㅎㅎ
2. 부모님도 피부양자 가능해요 (동거 안 해도 됩니다!)
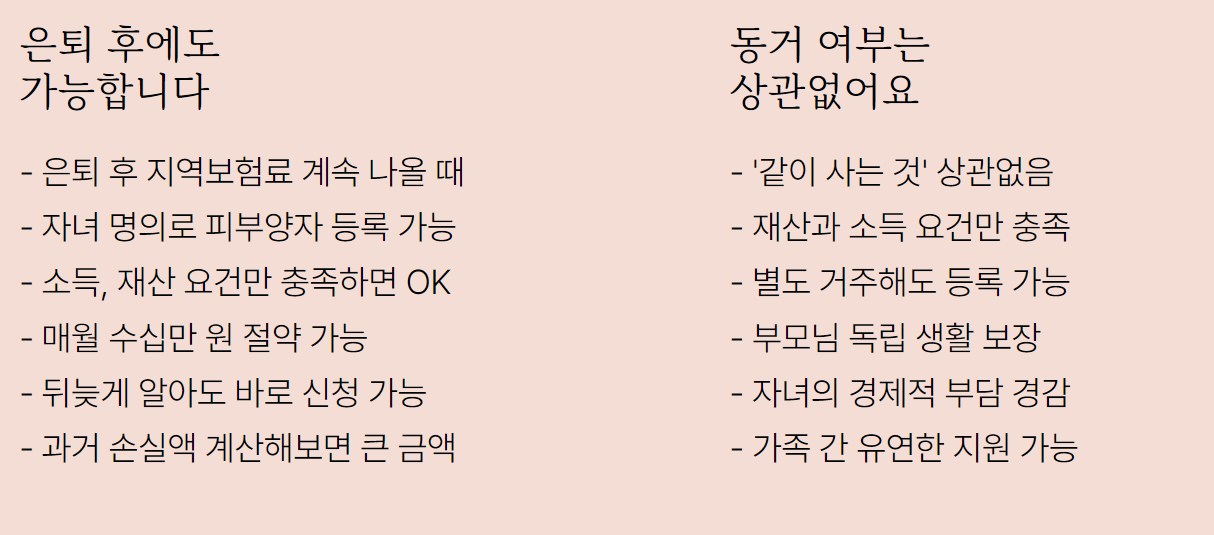
부모님이 이제 은퇴하셨고, 소득도 없으세요?
근데 지역건강보험료가 계속 나오고 있다면,
이건 바로 자녀 명의로 ‘피부양자 등록’이 가능합니다.
여기서 중요한 건 ‘같이 사는 것’은 상관없다는 거예요.
동거 안 해도, 재산과 소득 요건만 충족되면 등록돼요.
이거 놓치면 그냥 보험료 쭉쭉 나가요…
제가 아는 분은 이걸 몰라서
몇 년 동안 40만 원씩 납부하고 있었다가
뒤늦게 알아서 바로 등록하셨더라고요.
그때 아까운 돈 계산해보니까 천만 원 넘더라고요;;
3. 가족에게 급여 지급, 건강보험료 아끼는 묘수
자영업 하시는 분들 중에
가족이랑 같이 일하면서도
급여를 전혀 안 주는 경우가 많아요.
“우린 그냥 같이 일해~” 하시는 분들 많죠.
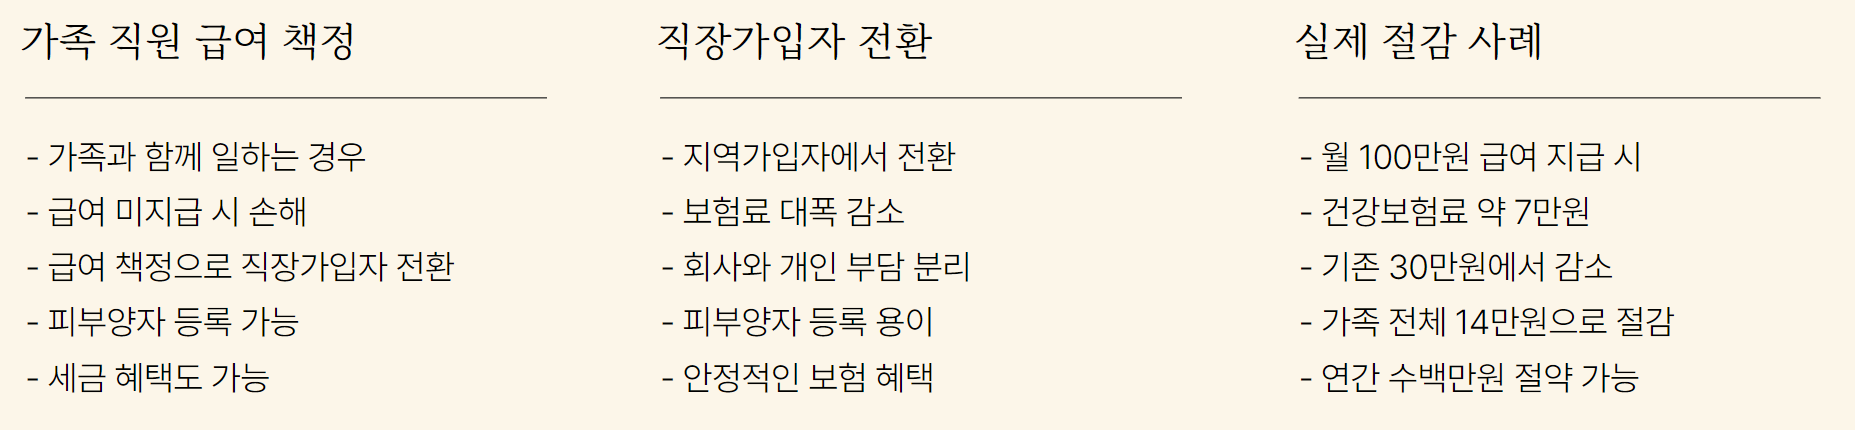
그런데! 급여를 책정하면
가족도 직장가입자로 전환되고,
그 가족이 피부양자가 될 수 있어요.
예를 들어 와이프한테 100만 원 급여 주고
직장가입자 등록하면 건강보험료 약 7만 원.
본인도 직장가입자로 전환되면 또 7만 원.
합쳐도 14만 원이면 끝!
기존에 지역보험료로 30만 원 이상 내고 있던 분들이
눈 휘둥그레지실 수준입니다💡
4. 사업 결손이면, 피부양자 등록도 가능해요
요즘 같은 불경기엔
장사해도 남는 게 없는 경우 많잖아요.
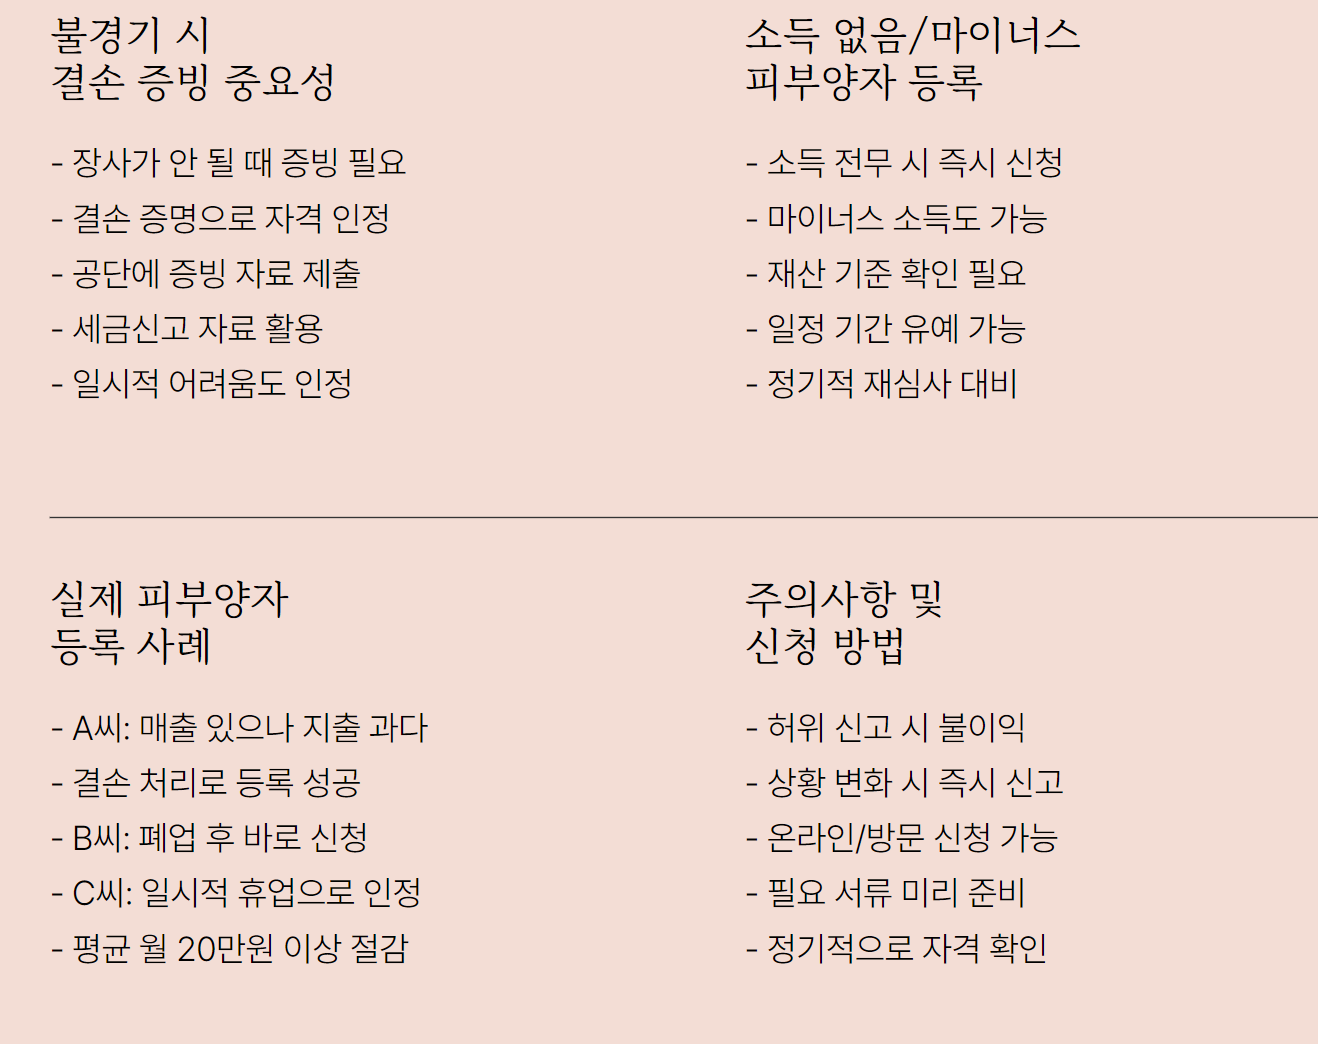
그럴 땐 ‘결손’을 증빙해서
피부양자 등록을 시도할 수 있어요.
소득이 아예 없거나 마이너스면
공단에서도 지역가입 유지 근거가 약해지거든요.
실제로 매출은 좀 있어도 지출이 너무 커서
결손으로 처리된 분, 피부양자 등록되신 사례 많아요.
사업 잘 안 풀릴 땐
건강보험료도 부담이 되니까
이런 방법도 꼭 염두에 두시면 좋습니다.
5. 해외 장기 체류 예정이라면 ‘납부 정지’ 신청하세요
이건 생각보다 잘 모르시는데요,
해외에 3개월 이상 나가 있을 예정이라면
건강보험료 ‘납부 정지’를 신청할 수 있어요.
장기 출장, 워홀, 유학, 주재원 등 다 해당돼요.
정지 신청 안 하면 계속 청구됩니다.
나중에 소급 적용도 안 돼요 ㅠㅠ
그러니까 출국하기 전에 미리 꼭 신청하세요.
귀국 후엔 다시 복원도 가능하니까 부담 없이 하시면 돼요.
이거 모르고 몇 백씩 낸 분들도 계세요… 진짜 아깝죠.
6. 법인 전환으로 건강보험료를 줄이는 고급 기술
사업이 꽤 커졌는데
매출에 비해 건강보험료가 너무 많다?
그럴 땐 ‘법인 전환’도 고려해볼 수 있어요.
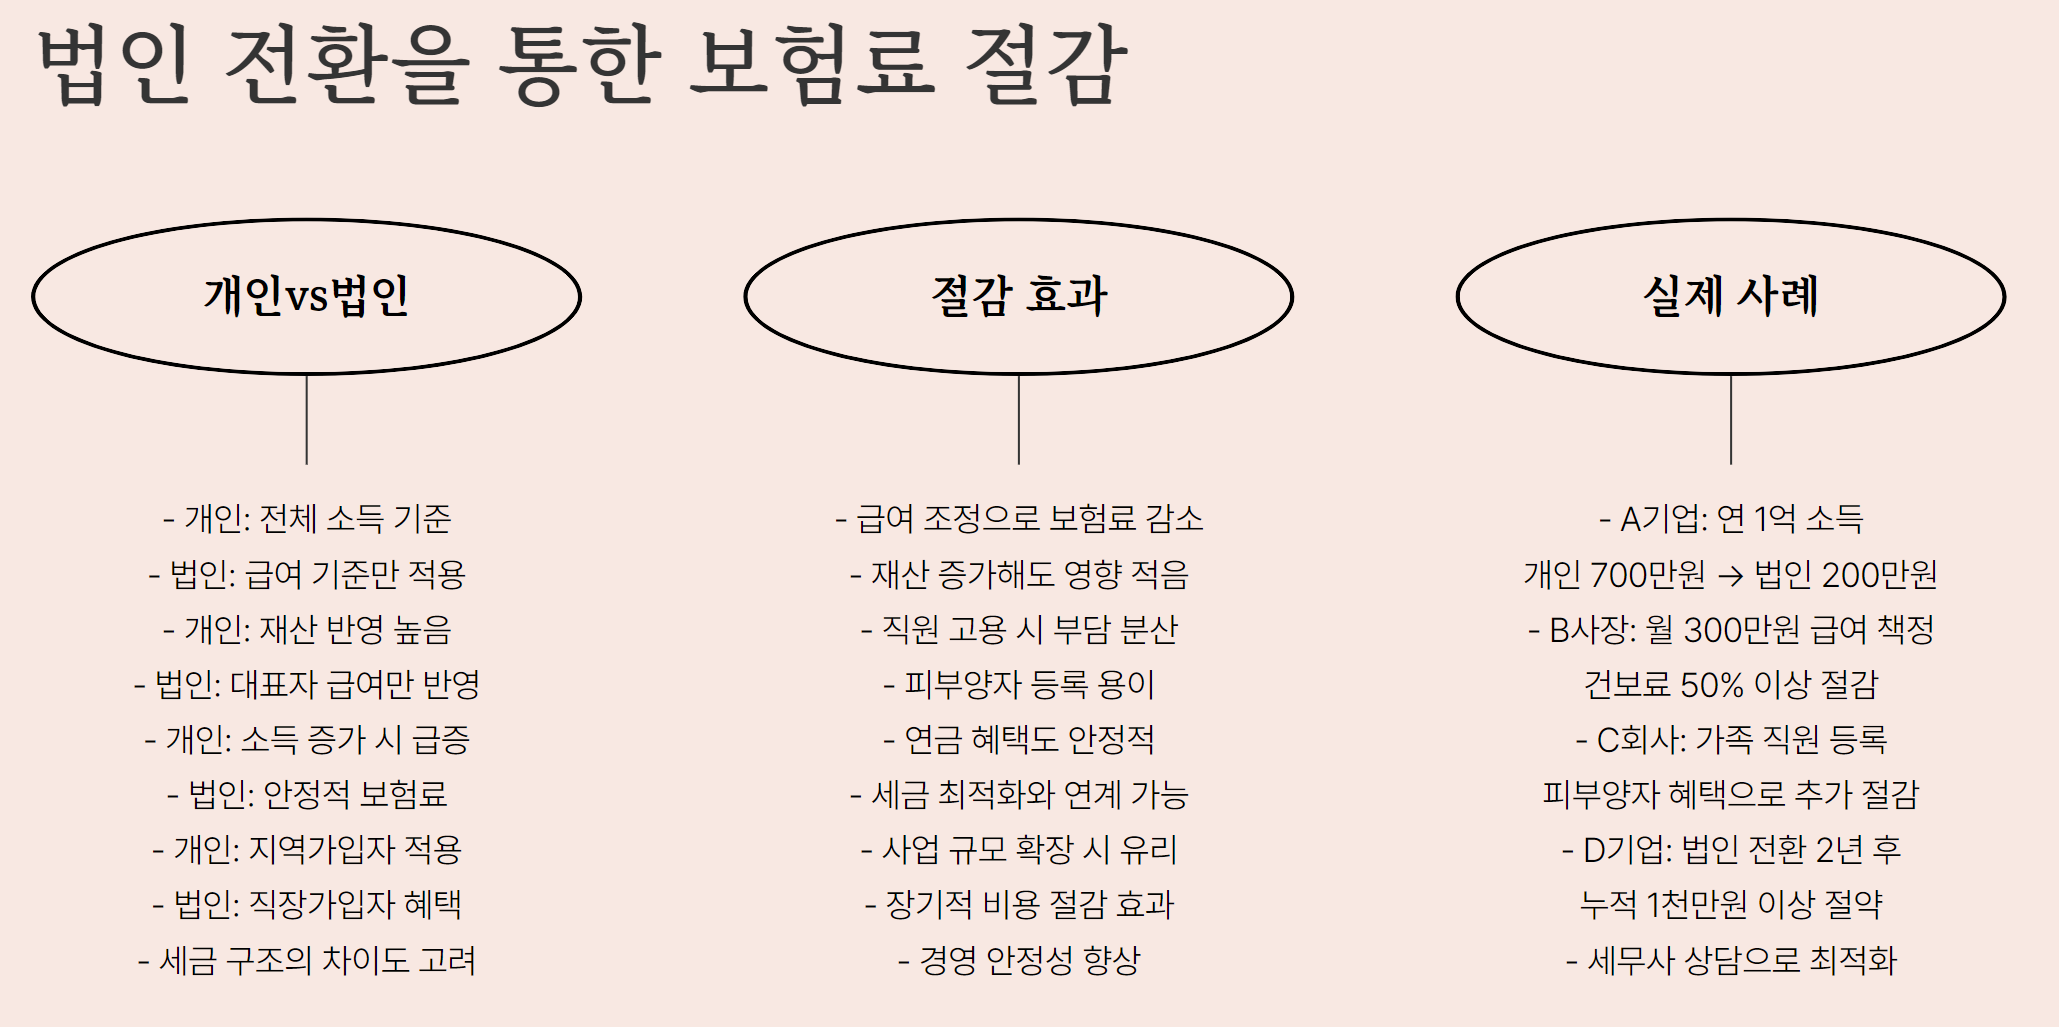
개인사업자일 땐 소득 전체에 보험료가 붙지만,
법인으로 전환하고 대표자 급여만 신고하면
그 급여 기준으로만 보험료가 책정되거든요.
예를 들어 연 1억 소득자면
개인사업자 땐 건강보험료가 700만 원 이상 나옵니다.
근데 법인 전환하고 월급을 연 3,600만 원으로 하면?
보험료가 연 200만 원대로 확 줄어요.
이건 진짜 사업 규모 커졌을 때만 쓰는 카드지만
효과는 확실합니다 👏
건강보험료, 줄일 수 있는 방법은 ‘생각보다’ 많습니다
건강보험료.
참 내고 나면 허무한 돈이죠.
"아픈 것도 없는데 왜 이렇게 비싸지?"
"세금은 줄일 수 있어도 이건 진짜 답이 없네…"
이런 생각 드셨던 분들 많을 거예요.
그런데요, 조금만 구조를 바꾸면
의외로 아낄 수 있는 부분이 많습니다.
피부양자 등록 하나만 해도 몇 십만 원이 줄고요,
가족에게 급여만 책정해도
직장가입자로 전환돼서 지역보험료보다 훨씬 유리해집니다.
심지어 사업이 안 풀릴 때는
결손을 잘 활용해 피부양자 조건도 맞출 수 있어요.
지금 건강보험료 얼마나 내고 계신가요?
혹시 “이건 줄일 수 없다”는 생각으로
그냥 쭉쭉 납부하고 계셨다면,
한 번쯤 다시 살펴보시길 추천드릴게요.
가족과 함께 일하신다면,
급여 구조만 살짝 바꿔도 보험료가 확 줄 수 있어요.
해외 출국 예정이시라면 ‘납부 정지’ 꼭 챙기시고요.
그리고 사업이 어느 정도 커지셨다면
법인 전환도 실질적인 절감 효과가 있습니다.
혹시 건강보험료 관련해서
비슷한 고민 있으셨던 적 있나요?
아니면 본인만의 절약 팁 있으신 분!
댓글로 같이 얘기 나눠보면 좋을 것 같아요.
진짜 이건 다 같이 머리 맞대야 덜 억울한 항목이거든요 ㅎㅎ